Kriege, Inflation, hohe Preise: Warum ich trotzdem früh für meine Kinder investiere
Wir können nicht wissen, wie die Welt in 20 Jahren aussieht. Aber wir können heute dafür sorgen, dass unsere Kinder mit einem finanziellen Vorsprung ins Leben starten.
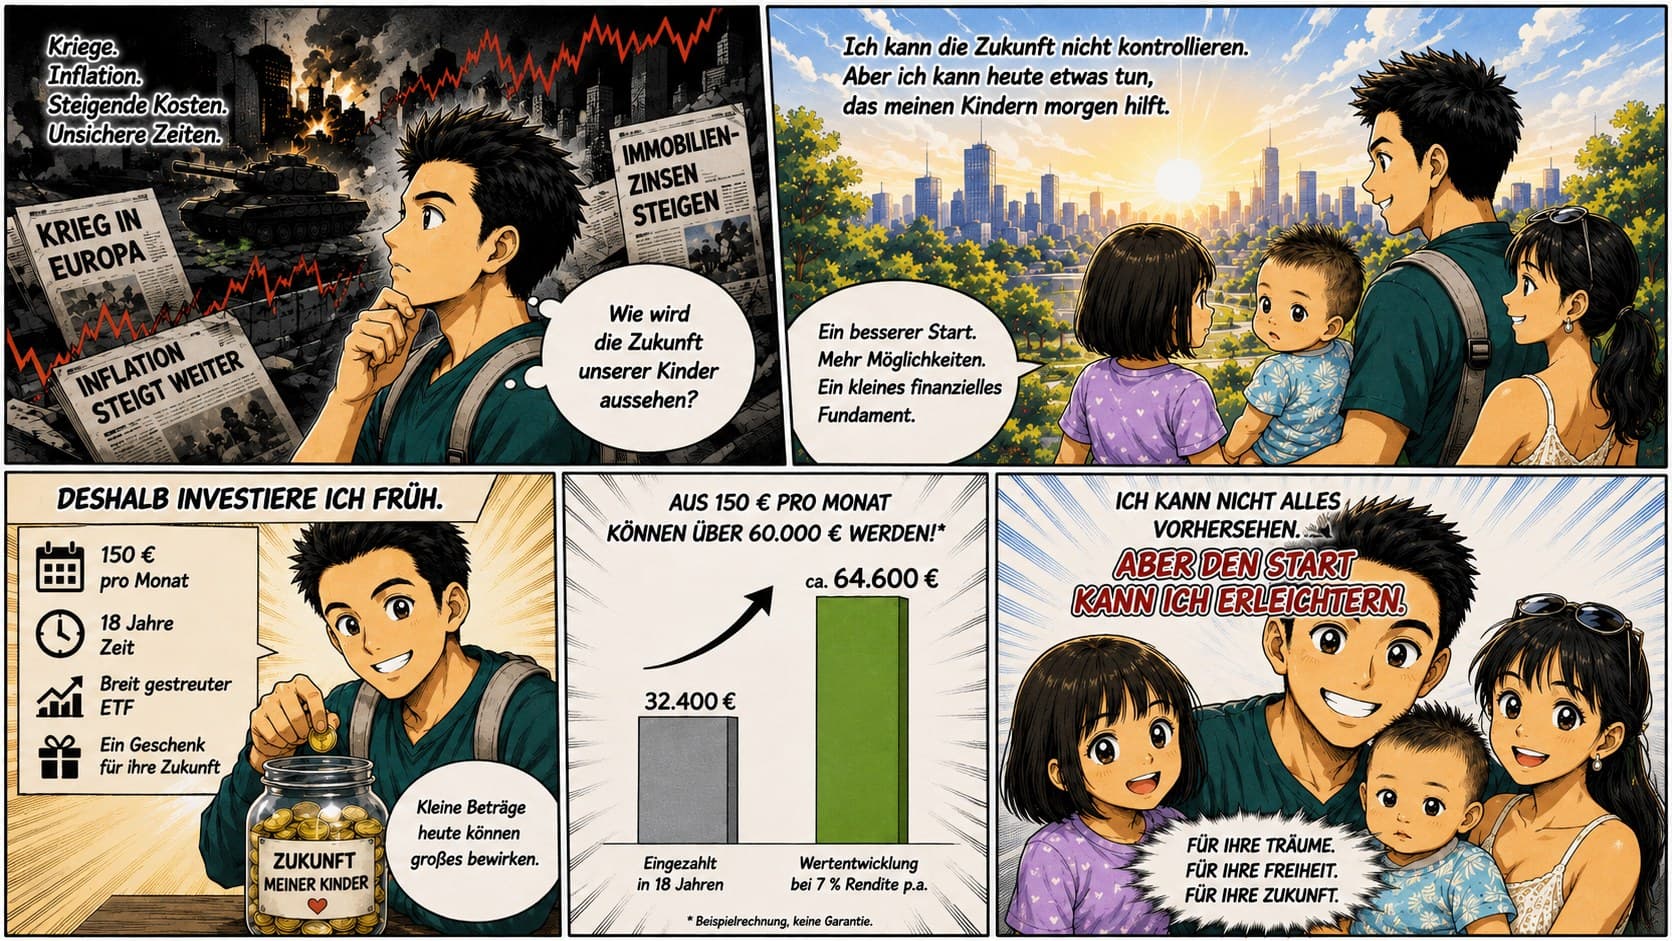
Warum ich früh für meine Kinder investiere
Wir leben in einer Zeit, in der vieles unsicher ist. Kriege, Inflation, steigende Lebenshaltungskosten, politische Spannungen, hohe Immobilienpreise und deutlich gestiegene Bauzinsen sind Themen, die uns heute beschäftigen – und wahrscheinlich irgendwann auch unsere Kinder beschäftigen werden. Zwischen 2017 und 2021 lagen die Zinsen für Immobilienkredite teilweise noch zwischen ein und zwei Prozent, abhängig von Kreditsumme, Eigenkapital und Laufzeit. Ein Freund von mir hat 2020 sogar noch einen Immobilienkredit mit einem Zinssatz von unter einem Prozent abgeschlossen. Diese Zeiten sind erst einmal vorbei. Wer damals eine Zinsbindung von 15 oder sogar 20 Jahren abgeschlossen hat, kann sich heute vermutlich glücklich schätzen. Im August 2026 bewegen sich Immobilienzinsen wieder in einer ganz anderen Größenordnung. Genauso könnte ich heute sagen: Hätte ich damals bloß gewusst, wie stark die Nvidia-Aktie steigen würde. Oder Siemens Energy. Aber genau das ist der Punkt: Solche Entwicklungen können wir nicht vorhersehen – es sei denn, jemand besitzt tatsächlich eine Glaskugel. Wie die Welt in 20 oder 30 Jahren aussehen wird, weiß niemand. Ich weiß nicht, wie teuer eine Wohnung in München dann sein wird. Ich weiß nicht, wie sich Gehälter, Steuern oder das Rentensystem entwickeln werden. Und ich weiß erst recht nicht, welche politischen oder wirtschaftlichen Krisen unsere Kinder während ihres Lebens erleben werden. Bei einem Punkt bin ich allerdings ziemlich sicher: Sich ausschließlich auf die gesetzliche Rente zu verlassen, dürfte für viele Menschen nicht ausreichen. Zusätzliche Vorsorge wird deshalb immer wichtiger. Das Wissen zwar viele Menschen – trotzdem bin ich überzeugt, dass auch künftig ein erheblicher Teil der Bevölkerung nicht ausreichend vorsorgen wird, obwohl sie schon über diese Information über Jahrzehnte mitschleppen. Und dann gibt es auch die andere Seite: Auf viele Entwicklungen haben wir schlicht keinen Einfluss. Wir können aber das beeinflussen, was innerhalb unserer eigenen Möglichkeiten liegt. Und dazu gehört für mich die Ausgangssituation meiner Kinder. Genau deshalb wurde entschieden, frühzeitig Geld für sie anzulegen und langfristig zu investieren.
Wir können nicht die Zukunft kontrollieren – aber den Start erleichtern
Mir geht es beim Kinderdepot nicht darum, meinen Kindern später ein sorgenfreies Leben zu finanzieren oder ihnen jede Herausforderung abzunehmen. Im Gegenteil. Sie sollen lernen, selbstständig zu sein, mit Geld umzugehen, Verantwortung zu übernehmen und sich ihr eigenes Leben aufzubauen. Aber es macht einen erheblichen Unterschied, ob man mit 18, 25 oder 30 Jahren bei null beginnt oder bereits auf ein finanzielles Grundgerüst zurückgreifen kann. Vielleicht hilft dieses Geld später bei der ersten eigenen Wohnung. Vielleicht beim Studium, bei einem Auslandssemester, beim Führerschein oder beim Start in die Selbstständigkeit. Schon der Führerschein ist dafür ein gutes Beispiel. Wenn ich in meinem Umfeld umhöre, kostet er heute schnell rund 4.000 Euro. Das ist eine Menge Geld. Als ich meinen Führerschein 2007 gemacht habe, lagen die Kosten bei ungefähr 1.800 Euro. Innerhalb von weniger als 20 Jahren haben sie sich damit mehr als verdoppelt.Vielleicht wird das Geld aus dem Kinderdepot später für solche Dinge genutzt. Vielleicht bleibt es aber auch unberührt einfach weitere zehn oder zwanzig Jahre investiert und bildet irgendwann einen Teil des Eigenkapitals für eine Immobilienanzahlung. Was daraus einmal wird, weiß heute niemand.
Zeit ist wahrscheinlich das größte Geschenk
Gerade bei Kindern gibt es einen Vorteil, den Erwachsene später kaum noch aufholen können: Zeit. Wer kurz nach der Geburt eines Kindes beginnt, regelmäßig Geld zu investieren, hat bis zum 18. Geburtstag fast zwei Jahrzehnte Zeit. Und gerade bei langfristigen Investments ist Zeit enorm wertvoll. Nicht unbedingt die Höhe der monatlichen Sparrate entscheidet darüber, was später daraus entstehen kann. Viel wichtiger ist, überhaupt früh anzufangen und kontinuierlich zu investieren. Aus vergleichsweise kleinen monatlichen Beträgen kann über viele Jahre ein beachtliches Vermögen entstehen. Dazu habe ich bereits einen Artikel formuliert.
Was können aus 150 Euro pro Monat bis zum 18. Lebensjahr werden?
Nehmen wir ein einfaches Beispiel: Jeden Monat werden 150 Euro in einen breit gestreuten ETF investiert. Das Geld bleibt 18 Jahre angelegt. Für die Beispielrechnung nehmen wir eine durchschnittliche jährliche Rendite von sieben Prozent an. Allein eingezahlt würden in diesem Zeitraum:
150 Euro × 12 Monate × 18 Jahre = 32.400 Euro
Durch die langfristige Rendite könnte daraus jedoch ein deutlich höherer Betrag entstehen. Natürlich sind sieben Prozent Rendite nicht garantiert. Börsen entwickeln sich nicht jedes Jahr gleich, und es wird sowohl gute als auch schlechte Jahre geben. Die Beispielrechnung zeigt aber, welchen Unterschied Zeit machen kann. Und genau deshalb halte ich einen möglichst frühen Start für wichtiger als den Versuch, irgendwann den perfekten Einstiegszeitpunkt zu erwischen.
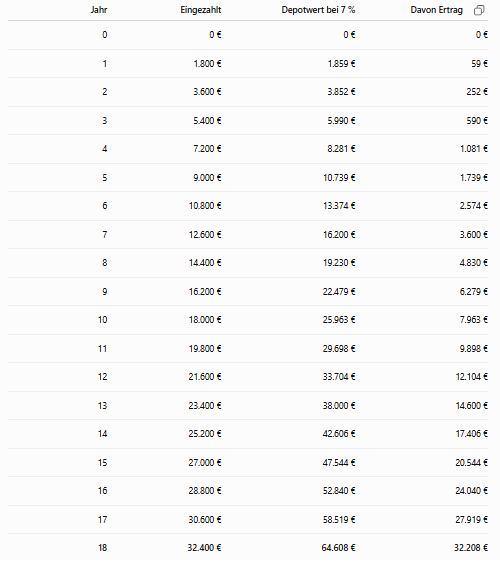
32.208 eingezahlt und 64.608 EUR als Ertrag 😊. Aus mathematischer Sicht auf jeden Fall lohnenswert.
Ein finanzielles Grundgerüst statt eines perfekten Lebens
Natürlich kann Geld nicht jedes Problem lösen. Es schützt nicht vor persönlichen Rückschlägen, Krankheiten oder gesellschaftlichen Krisen. Und ich glaube auch nicht, dass Kinder automatisch glücklicher werden, nur weil sie später ein größeres Depot besitzen. Aber finanzielle Rücklagen schaffen Möglichkeiten. Und Möglichkeiten bedeuten Freiheit. Die Freiheit, ein Studium auch im Ausland zu machen. Die Freiheit, für eine Ausbildung oder ein Studium in eine andere Stadt ziehen zu können, wobei ich gerne meine Kinder in meiner Nähe haben möchte. Die Freiheit, für einige Monate ins Ausland zu gehen. Vielleicht auch die Freiheit, irgendwann früher in Rente zu gehen, wenn man kontinuierlich investiert bleibt. Oder einfach die Freiheit, nicht jeden unerwarteten finanziellen Rückschlag sofort als existenzielles Problem erleben zu müssen. Genau dieses Grundgerüst möchte ich meinen Kindern mitgeben.
Ich konzentriere mich auf das, was ich beeinflussen kann
Vielleicht werden Immobilien in 20 Jahren noch viel teurer sein als heute. Vielleicht erleben wir weitere Phasen hoher Inflation. Vielleicht verändert künstliche Intelligenz den Arbeitsmarkt stärker, als wir es uns momentan vorstellen können. Vielleicht entwickelt sich vieles aber auch positiver als erwartet. Niemand weiß es. Deshalb versuche ich nicht, jede mögliche Zukunft vorherzusagen. Ich konzentriere mich lieber auf die Dinge, die ich heute selbst beeinflussen kann. Dazu gehört für mich, meinen Kindern eine gute Bildung zu ermöglichen, ihnen Werte und Selbstständigkeit mitzugeben und ihnen zu zeigen, wie man verantwortungsvoll mit Geld umgeht. Und dazu gehört eben auch, frühzeitig eine finanzielle Grundlage aufzubauen. Ein Kinderdepot ist deshalb für mich keine Wette auf die Börse. Es ist eine langfristige Vorsorge für Möglichkeiten, von denen wir heute noch gar nicht wissen, welche unsere Kinder später einmal benötigen werden.
Mein Ziel: einen kleinen Vorsprung mitgeben
Meine Kinder sollen ihr Leben irgendwann selbst gestalten. Sie sollen arbeiten, Entscheidungen treffen, Fehler machen und ihre eigenen Erfahrungen sammeln. Ich möchte ihnen nicht jeden Stein aus dem Weg räumen. Aber wenn ich ihnen einen kleinen finanziellen Vorsprung mitgeben kann, warum sollte ich diese Möglichkeit nicht nutzen? Ich kann nicht beeinflussen, in welcher wirtschaftlichen oder politischen Welt sie einmal erwachsen werden. Ich kann nicht bestimmen, wie teuer Immobilien dann sein werden, wie hoch ihre späteren Gehälter ausfallen oder welche Krisen noch kommen werden. Ich kann aber heute dafür sorgen, dass sie dieser Welt mit einer etwas besseren Ausgangslage begegnen. Daher investiere ich bereits heute für meine Kinder.
Weiterlesen
Verwandte Artikel
Weitere Beiträge aus denselben Themenwelten.
0 gemeinsame Themen
Sechs Tage Saigon mit zwei kleinen Kindern – zwischen Großstadtchaos und Familienabenteuer
Im März 2026 waren wir mit unseren beiden Kindern in Saigon. Für unsere Kinder war es die erste Reise nach Asien und gleichzeitig ein Besuch im Heimatland. Zwischen unzähligen Mopeds, tropischer Hitze, Straßenküchen und modernen Hochhäusern haben wir eine Stadt erlebt, die kaum unterschiedlicher zu unserem Alltag in Deutschland sein könnte.
0 gemeinsame Themen
Meine eigene Website mit KI entwickeln – ganz ohne Programmierkenntnisse
Wie ich über Monate mit ChatGPT ein eigenes CMS entwickelt habe, obwohl ich selbst nicht programmieren kann. Was gut funktioniert hat, wo ich an Grenzen gestoßen bin und warum Fachwissen manchmal wichtiger ist als der perfekte Prompt.
0 gemeinsame Themen
Sieben Tage Bangkok mit zwei kleinen Kindern
Bangkok mit einem zehn Monate alten Baby und einer dreieinhalbjährigen Tochter? Wir haben es während unserer Elternzeit ausprobiert. Sieben Tage voller Tempel, Nachtmärkte, Shoppingmalls und unvergesslicher Eindrücke. Eine Reise, die mich begeistert und meine Frau an ihre Belastungsgrenze gebracht hat.
0 gemeinsame Themen
Mein Rasen-Experiment 2026: Was wirklich funktioniert hat
2026 wollte ich wissen, was bei meinem Rasen wirklich etwas bringt. Hier halte ich fest, was funktioniert hat und was ich künftig anders machen würde.