Vermögen aufbauen: Meine wichtigsten Regeln, an die ich mich halte
Vermögen entsteht nicht über Nacht, sondern durch klare Entscheidungen und konsequente Gewohnheiten. Ich stelle meine wichtigsten Regeln, an die ich mich halte – von bewussten Ausgaben und finanziellen Rücklagen bis zum langfristigen Investieren.
Weniger ausgeben, als man einnimmt
Das ist das Fundament. Das kann man sich so vorstellen, wie in einem echten Unternehmen. Ein hoher Umsatz ist schön, aber das ist nicht der Gewinn. Gewinn = Umsatz – Kosten. Sind die Kosten niedriger als der Umsatz, so hat man seinen Gewinn. Sind die Kosten höher als der Gewinn, so ist man defizitär. Wer Vermögen aufbauen möchte, muss weniger ausgeben, als er einnimmt. Das klingt banal. Trotzdem wissen viele Menschen am Ende des Monats nicht genau, wofür sie ihr Geld eigentlich ausgegeben haben. Mir ging es früher ähnlich. Hier noch ein Einkauf, dort ein Restaurantbesuch und nebenbei einige Verträge, die jeden Monat automatisch abgebucht werden. Einzeln betrachtet wirken diese Beträge harmlos. Zusammengerechnet können sie jedoch einen erheblichen Teil des Einkommens ausmachen. Deshalb erfasste ich meine Einnahmen und Ausgaben in einer einfachen Excel-Tabelle – mittlerweile gibt es überall Apps, die das Ermöglichen. Ich trage mein monatliches Einkommen ein und stelle ihm sämtliche Ausgaben gegenüber. Dazu gehören zunächst die offensichtlichen Fixkosten wie Miete, Strom, Versicherungen, Abonnements, Internet und Mobilfunk. Hinzu kommen variable Ausgaben für Lebensmittel, Freizeit, Kleidung, Urlaube oder spontane Anschaffungen. Entscheidend ist, wirklich ehrlich zu sich selbst zu sein. Wer bestimmte Ausgaben weglässt oder schönrechnet, täuscht am Ende nur sich selbst. Die Excel-Tabelle soll kein perfektes Zahlenwerk sein. Sie soll sichtbar machen, wohin das eigene Geld fließt. Genau diese Übersicht verändert auch die Perspektive. Plötzlich erkennt man, welche Kosten notwendig sind und an welchen Stellen regelmäßig Geld verloren geht. Vielleicht sind es mehrere ungenutzte Abonnements. Vielleicht wird deutlich mehr für Lieferdienste ausgegeben als gedacht. Oder das Auto kostet inklusive Versicherung, Benzin und Reparaturen wesentlich mehr, als man bisher wahrhaben wollte. Bei mir waren es früher die regelmäßigen Restaurantbesuche, unnötigen Handyverträge und unnötigen Konsumausgaben (neues Macbook, neueste iPhone). Erst wenn ich meine tatsächlichen Ausgaben kenne, kann ich sinnvolle Entscheidungen treffen. Ich sehe, welchen Betrag ich jeden Monat zurücklegen kann und wo Veränderungen möglich sind, ohne meine Lebensqualität unnötig einzuschränken. Für mich beginnt Vermögensaufbau deshalb nicht mit der Auswahl einer Aktie oder eines ETFs. Er beginnt mit einer ehrlichen Excel-Tabelle und einer genauen Analyse der monatlich laufenden Kosten. Wer seine Ausgaben sechs Monate lang konsequent erfasst, entwickelt irgendwann ein realistisches Gefühl dafür, wie viel Geld er tatsächlich ausgibt. Mit der Zeit macht es im Kopf „Klick“: Man hält sich automatisch an seine gesetzten Grenzen, zieht das System konsequent durch – und merkt, dass es tatsächlich funktioniert. Und dann muss man auch nicht mehr die Excelliste weiterpflegen.....
Fixkosten regelmäßig überprüfen
Miete, Versicherungen, Stromverträge, Mobilfunk und Abonnements (Netflix, Disney etc.) sind oft wirkungsvoller als kleine Alltagseinsparungen. Ein dauerhaft eingesparter Betrag wirkt jeden Monat.
Konsumschulden, Leasing und Finanzierungen möglichst vermeiden
Mit diesem Punkt treffe ich häufig einen Nerv. Ich kenne viele Menschen, die ihr Auto finanzieren oder leasen. Das kann man natürlich machen und das ist auch völlig in Ordnung. Wer jedoch das Ziel verfolgt, langfristig Vermögen aufzubauen, trifft damit aus meiner Sicht häufig nicht die optimalste Entscheidung. Bei einer Autofinanzierung verpflichtet man sich über mehrere Jahre zu einer hohen monatlichen Rate. Zusätzlich zum Kaufpreis fallen Zinsen und je nach Vertrag weitere Gebühren an. Nach fünf oder zehn Jahren ist der Kredit zwar abbezahlt, das Auto hat in dieser Zeit jedoch erheblich an Wert verloren. Man zahlt also über Jahre hinweg für einen Gegenstand, der mit zunehmender Nutzungsdauer immer weniger wert wird. Ein Auto ist in den meisten Fällen kein Vermögenswert, sondern ein Gebrauchsgegenstand mit laufenden Kosten. Das bedeutet nicht, dass man kein Auto besitzen darf. Für viele Menschen ist es beruflich oder privat unverzichtbar. Die Frage ist vielmehr, welches Auto man wirklich benötigt und ob es unbedingt ein Neuwagen oder ein besonders teures Modell sein muss. Ein zuverlässiger Gebrauchtwagen erfüllt häufig denselben Zweck, ohne das monatliche Budget über Jahre so stark zu belasten. Das Geld, das jeden Monat in eine hohe Finanzierungsrate fließt, steht nicht mehr für den Vermögensaufbau zur Verfügung. Hätte man diesen Betrag stattdessen über einen langen Zeitraum investiert (für 7% Rendite pro Jahr) oder damit beispielsweise eine Immobilie finanziert, würde man Geld in einen Vermögenswert stecken, dessen Wert sich langfristig positiv entwickeln kann. Natürlich ist auch bei einer Immobilie oder einer Geldanlage eine Wertsteigerung nicht garantiert, aber in München oder Raum München tendenziell schon. Der entscheidende Unterschied besteht für mich darin, ob ich mein Geld in einen möglichen Vermögenswert oder in einen Gegenstand mit absehbarem Wertverlust stecke. Dasselbe Prinzip gilt für Smartphones, Computer und andere technische Geräte. Muss es wirklich immer das neueste iPhone sein? Ganz ehrlich: Die Vorgängermodelle sind häufig kaum schlechter. Natürlich war die Kamera meines iPhone 14 besser als die des iPhone 8. Einen Quantensprung habe ich trotz mehrerer Generationen Unterschied aber nicht wahrgenommen. Deshalb kaufe ich lieber ein Modell, das bereits eine oder zwei Generationen älter ist. Es erfüllt meine Anforderungen, kostet aber deutlich weniger. Das gilt nicht nur für Handys, sondern genauso für Computer, Fernseher und viele andere Konsumgüter. Mein Ziel ist nicht, grundsätzlich auf schöne oder hochwertige Dinge zu verzichten. Ich möchte nur vermeiden, mich für Konsum über Jahre finanziell zu verpflichten. Bevor ich etwas finanziere, frage ich mich deshalb: Hilft mir dieser Kauf dabei, Vermögen aufzubauen – oder zahle ich jahrelang für etwas, das währenddessen immer weiter an Wert verliert?
Zuerst eine finanzielle Reserve aufbauen
Für mich hängt die richtige Höhe aber von der persönlichen Lebenssituation ab. Im Internet findet man oft Empfehlungen von drei bis sechs Monatsgehälter als Sicherheitspuffer. Wer ein eigenes Haus besitzt und eine Familie versorgen muss, trägt andere finanzielle Verpflichtungen als jemand, der allein in einer Mietwohnung lebt. In dieser Situation schlafe ich persönlich besser, wenn eine Reserve von bis zu zwölf Monatsgehältern vorhanden ist. Das mag konservativ sein, gibt mir aber die notwendige Sicherheit. Und genau darum geht es bei einem Notgroschen: nachts ruhig schlafen zu können, auch wenn plötzlich eine größere Reparatur, eine unerwartete Rechnung oder ein Einkommensausfall ansteht.
Geld regelmäßig und langfristig investieren
Nur zu sparen reicht für einen echten Vermögensaufbau meistens nicht aus. Geld, das dauerhaft auf dem Konto liegt, verliert durch die Inflation mit der Zeit an Kaufkraft. Deshalb gehört für mich auch das regelmäßige und langfristige Investieren dazu. Wie stark sich dieser Effekt über viele Jahre auswirken kann, lässt sich mit meinem Inflationsrechner ganz einfach selbst ausprobieren.
Fähigkeiten aufbauen und Dinge selbst erledigen
Handwerkliches Geschick kann viel Geld sparen. Ich würde „immer günstiger“ allerdings vermeiden: Bei Elektroarbeiten, Gas, Statik, Autosicherheit oder sicherheitsrelevanten Aufgaben ist ein Fachbetrieb häufig vernünftiger und teilweise notwendig. Und ganz ehrlich: Die Partnerin findet es immer attraktiv, wenn der Mann weißt, was er zu tun hat 😉
Das Einkommen nicht aus den Augen verlieren
Ausgaben lassen sich nicht unbegrenzt reduzieren. Irgendwann ist ein Punkt erreicht, an dem weiteres Sparen nur noch die eigene Lebensqualität einschränkt. Das Einkommen kann dagegen deutlich stärker wachsen. Deshalb gehört zum Vermögensaufbau nicht nur die Frage, wo man Geld einsparen kann. Mindestens genauso wichtig ist die Frage, wie man mehr verdienen kann. Weiterbildungen, Gehaltsverhandlungen, ein beruflicher Wechsel oder zusätzliche Einnahmequellen können den finanziellen Spielraum erheblich vergrößern. Wer jeden Monat 100 Euro einspart, hat 100 Euro mehr zur Verfügung. Wer sein monatliches Einkommen dauerhaft um 500 Euro steigert, hat ganz andere Möglichkeiten. Im besten Fall kombiniert man beides: Man hält seine Ausgaben im Griff und arbeitet gleichzeitig daran, sein Einkommen zu erhöhen. Wie Dave Ramsey mal sagte: Your number one income, is your salary.
Finanzielle Ziele mit dem Partner abstimmen
Der Partner muss nicht bei jedem Euro genauso denken wie man selbst. Trotzdem sollten die grundlegenden Vorstellungen zu Konsum, Schulden, Sparen und Zukunftsplanung zusammenpassen. Wenn eine Person langfristig Vermögen aufbauen möchte, während die andere jeden verfügbaren Euro sofort ausgibt, entstehen früher oder später Konflikte. Deshalb ist es wichtig, offen über Geld zu sprechen, gemeinsame Ziele festzulegen und finanziell auf Augenhöhe zu agieren. Man muss nicht in allen Details einer Meinung sein. Die grundsätzliche Richtung sollte jedoch stimmen. Am Ende funktioniert Vermögensaufbau in einer Partnerschaft am besten, wenn beide am selben Strang ziehen und eine ähnliche Vorstellung davon haben, wie sie heute leben und welche Zukunft sie sich gemeinsam aufbauen möchten. Wenn das sauber definiert, dann darf man sagen: The sky is the limit.
Geduld und Beständigkeit bewahren
Vermögen entsteht selten durch einen einzelnen genialen Schritt. Meistens ist es das Ergebnis vieler vernünftiger Entscheidungen, die über Jahre hinweg konsequent wiederholt werden. Vermögensaufbau ist deshalb kein kurzfristiges Projekt, sondern eine Lebensweise, die man dauerhaft beibehält. Für mich ist das vergleichbar mit körperlichem Training. Wer sich regelmäßig bewegt und langfristig nicht mehr Kalorien zu sich nimmt, als er verbraucht, kann sein Gewicht halten. Natürlich darf man auch einmal über die Stränge schlagen. Ein üppiges Essen oder eine kurze Trainingspause machen nicht sofort alle bisherigen Fortschritte zunichte. Entscheidend ist, danach wieder zur gewohnten Disziplin zurückzukehren. Genauso verhält es sich mit den eigenen Finanzen. Man darf sich etwas gönnen und muss nicht jeden Euro dreimal umdrehen. Solange man anschließend wieder seinem System folgt, bleibt man auf Kurs. Nicht Perfektion baut langfristig Vermögen auf, sondern Geduld und Beständigkeit.
Weiterlesen
Verwandte Artikel
Weitere Beiträge aus denselben Themenwelten.
1 gemeinsames Thema
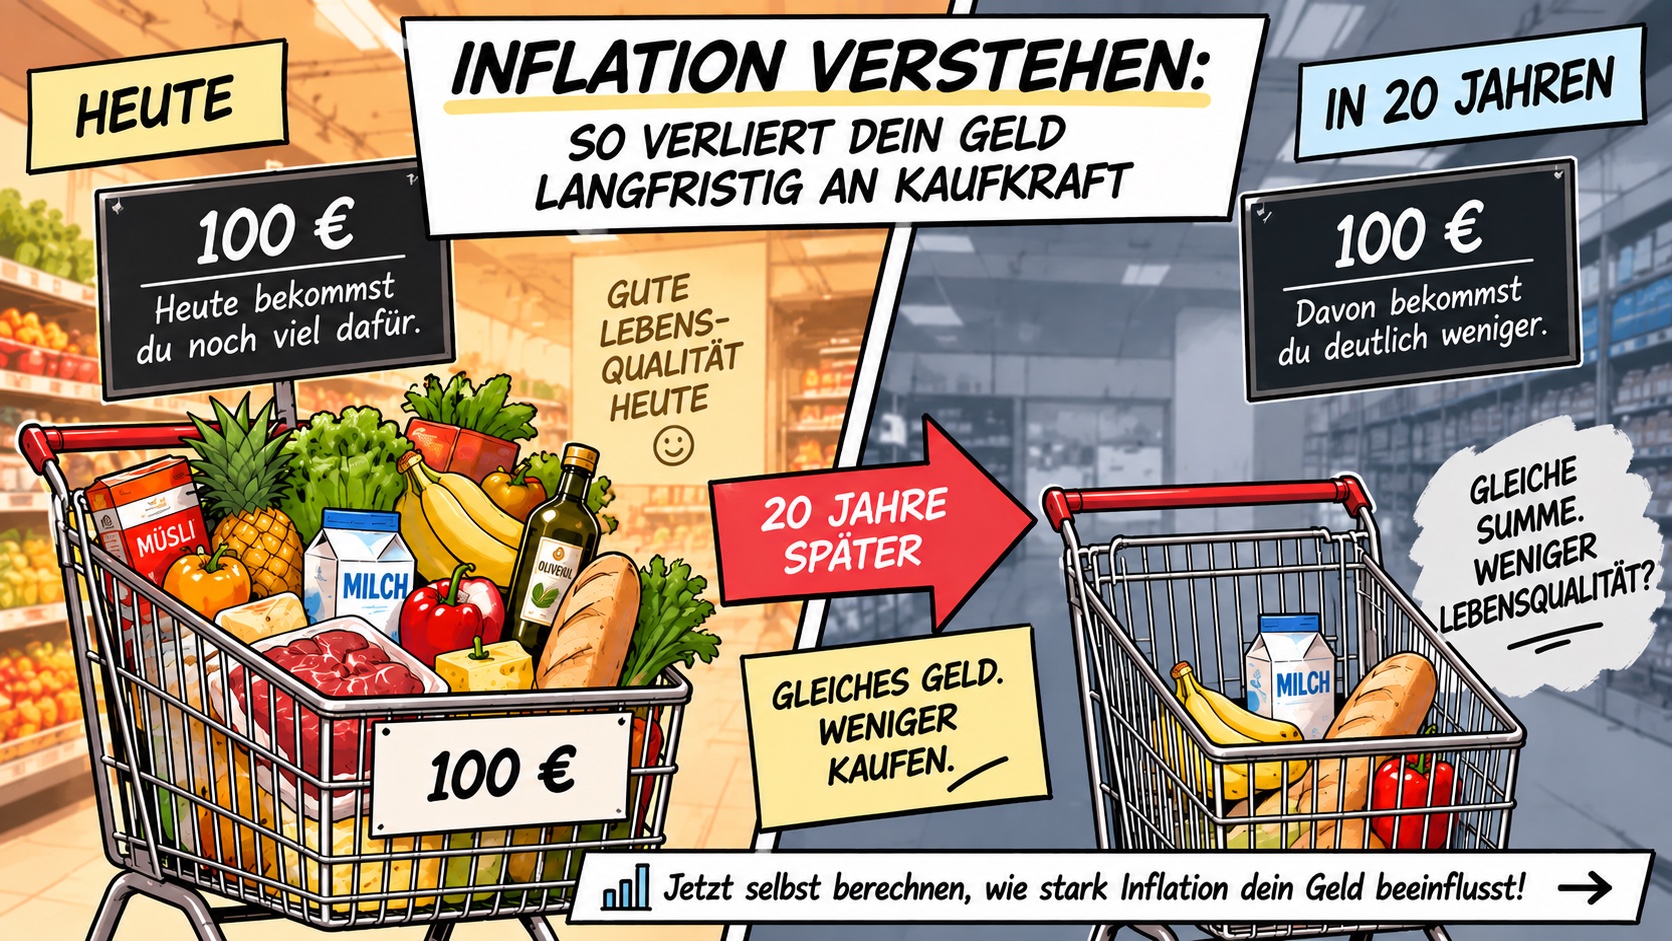
Inflation verstehen: So verliert dein Geld langfristig an Kaufkraft
Inflation sorgt dafür, dass dein Geld mit der Zeit an Kaufkraft verliert. Erfahre, warum Preise steigen, was 100.000 Euro in 20 Jahren noch wert sind und warum selbst kleine Inflationsraten langfristig einen großen Unterschied machen.
1 gemeinsames Thema
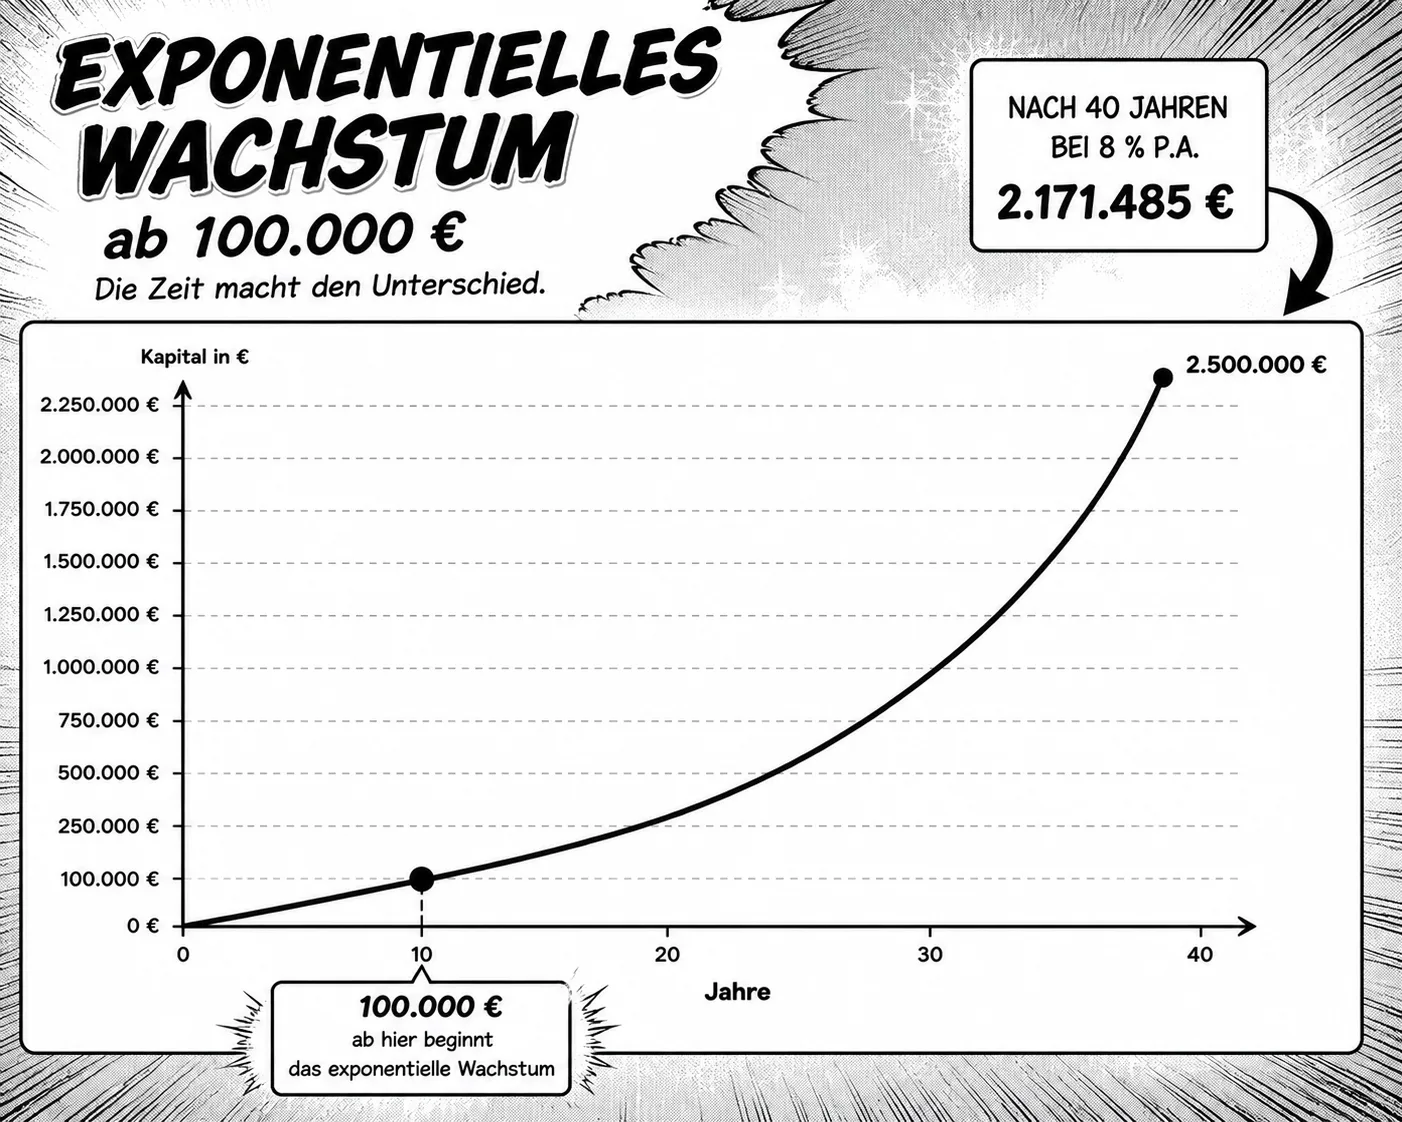
Warum der Zinseszins so mächtig ist
Der Zinseszinseffekt klingt in der Theorie einfach – aber wirklich verstehen tut man ihn erst, wenn man ihn selbst erlebt. Nach über zehn Jahren konsequentem Investieren teile ich meine persönliche Erfahrung, warum die ersten Jahre unspektakulär wirken und ab einem bestimmten Punkt plötzlich eine ganz andere Dynamik entsteht.
1 gemeinsames Thema
Wie ich zur Welt der Finanzen fand
Finanzen haben mich lange Zeit kaum interessiert. Erst einige teure Fehlentscheidungen, berufliche Veränderungen und die Suche nach einer sinnvollen Anlagestrategie führten dazu, dass ich mich intensiv mit Vermögensaufbau beschäftigte. In diesem Artikel erzähle ich, wie diese Reise begann und welche Erkenntnisse sie bis heute geprägt haben.
0 gemeinsame Themen
Sechs Tage Saigon mit zwei kleinen Kindern – zwischen Großstadtchaos und Familienabenteuer
Im März 2026 waren wir mit unseren beiden Kindern in Saigon. Für unsere Kinder war es die erste Reise nach Asien und gleichzeitig ein Besuch im Heimatland. Zwischen unzähligen Mopeds, tropischer Hitze, Straßenküchen und modernen Hochhäusern haben wir eine Stadt erlebt, die kaum unterschiedlicher zu unserem Alltag in Deutschland sein könnte.